كشفت أزمة صناديق الاستثمار في تركيا عن فجوة خطيرة بين الأرقام المسجلة على شاشات المستثمرين وبين القدرة الفعلية على تحويل تلك الأرباح إلى نقد. لم تكن الأزمة مجرد هبوط في الأسعار، بل اختباراً قاسياً لـ وهم السيولة الذي واجه آلاف المستثمرين بعد قرار هيئة أسواق المال التركية في 17 سبتمبر/أيلول بتصفية 131 صندوقاً تتبع 7 شركات لإدارة المحافظ، وهي صناديق تضم نحو 455,758 مستثمراً.

لماذا وقع المستثمرون في الفخ؟
سعى الأتراك إلى حماية مدخراتهم من تراجع الليرة والتضخم عبر الصناديق الاستثمارية، مستفيدين من سهولة المنصات الرقمية. لكن بعض الصناديق ركزت استثماراتها في أصول ضيقة أو أسهم شركات صغيرة، حيث يسهل ضعف السيولة التلاعب بالأسعار وخلق عوائد استثنائية على الورق تجذب المزيد من السيولة، دون أن يكون هناك عمق حقيقي في السوق يسمح بتسييل هذه الأصول عند طلبات الاسترداد الجماعية.
تركيا.. أزمة صناديق الاستثمار تطول 131 صندوقا في 7 شركات، وتضم نحو 456 ألف مستثمر، فيما تتابع السلطات التحقيقات وإجراءات تعويض المتضررين
— قناة الجزيرة (@AJArabic) September 29, 2026
آلية التضليل: من قيمة الوحدة إلى وهم السيولة
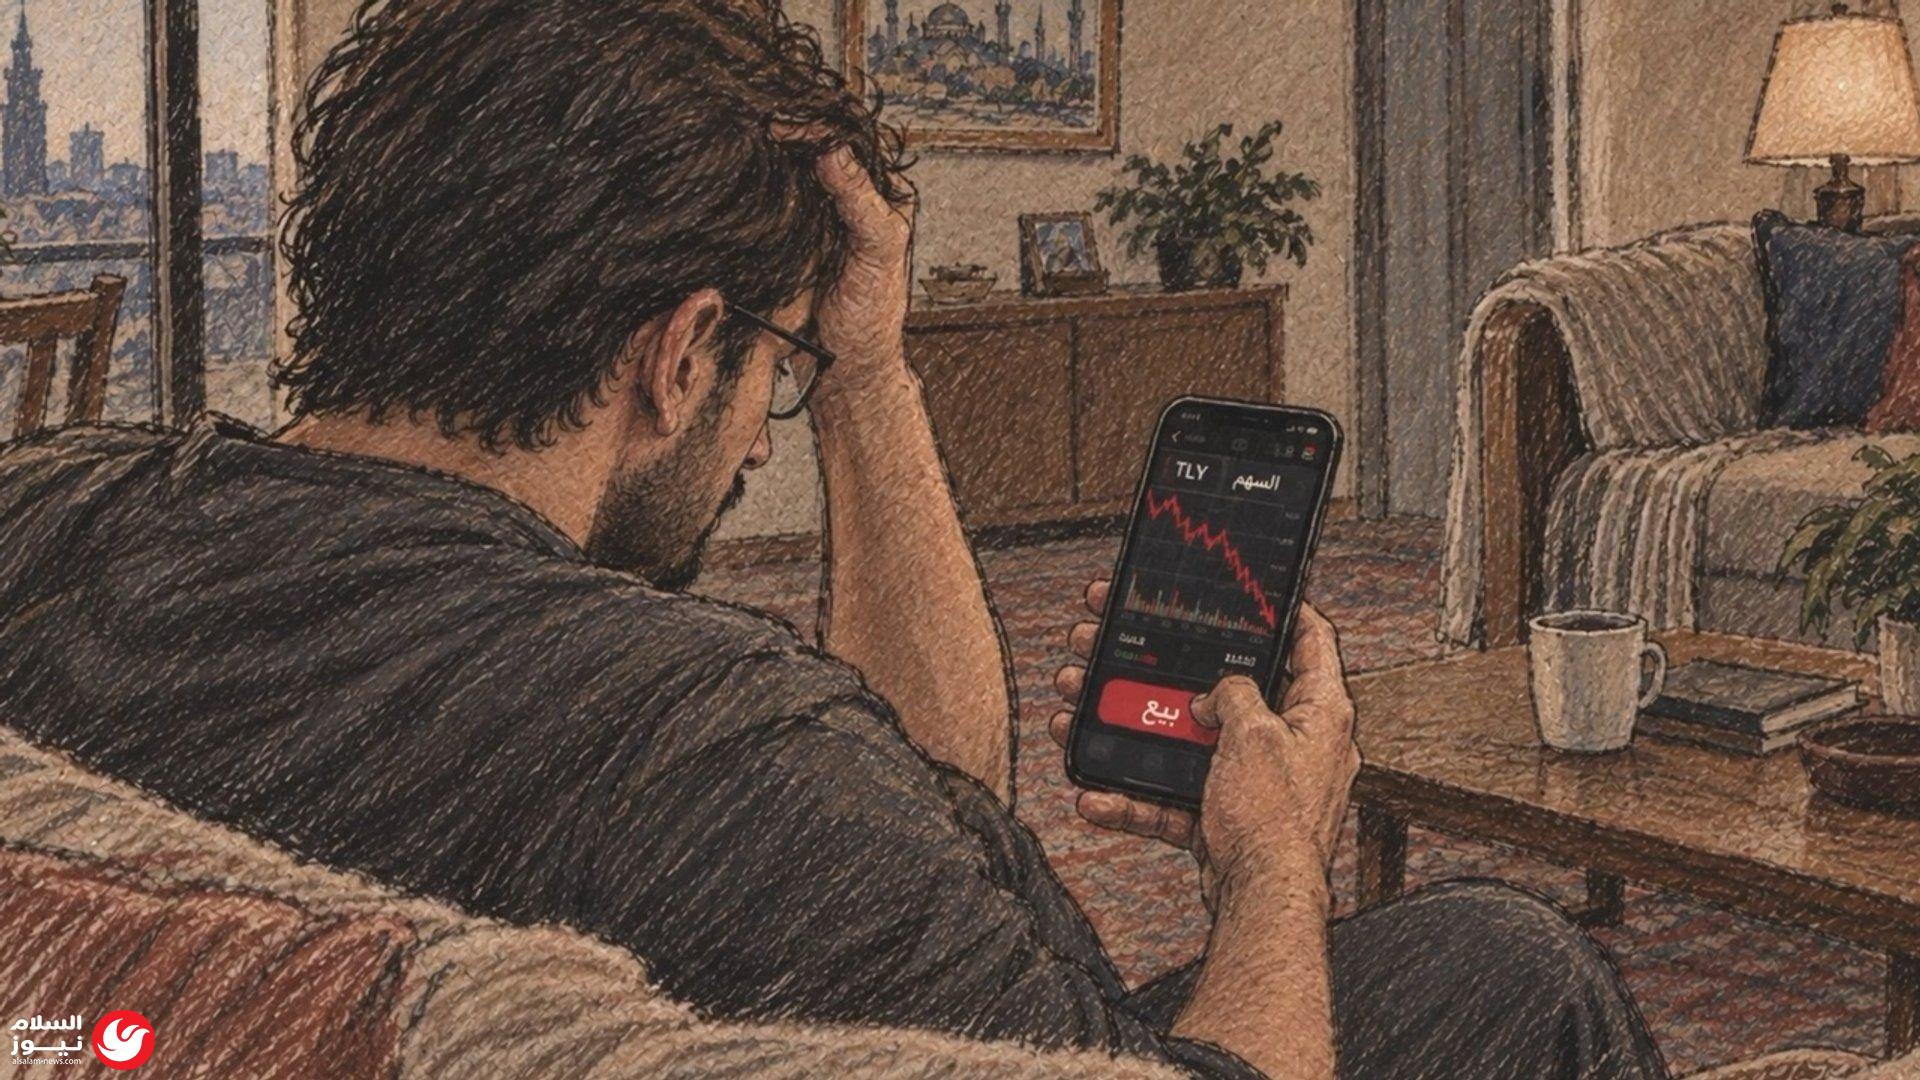
يُحسب سعر وحدة الصندوق بناءً على قيمة أصوله، لكن المشكلة تكمن في قابلية التسييل. فعندما يمتلك الصندوق كميات ضخمة من أسهم ذات تداول محدود، فإن أي محاولة لبيعها لتلبية طلبات المستثمرين تؤدي إلى انهيار سعرها. وقد اتخذت التحقيقات صندوق TLY نموذجاً، حيث حقق عائداً بلغ 747% في فترة وجيزة، مما أغرى أعداداً كبيرة من المستثمرين قبل أن تصطدم الحقيقة بواقع عدم وجود سيولة كافية للخروج.

مخاطر التمويل القصير
تفاقمت الأزمة نتيجة استخدام الأصول ذات التقييمات العالية كضمانات للحصول على تمويل قصير الأجل (عبر عقود الريبو). فعندما تراجع التقييم أو زادت طلبات السحب، وجد مديرو الصناديق أنفسهم مطالبين بتوفير سيولة نقدية في وقت لا يمكنهم فيه بيع أصولهم، مما نقل العدوى إلى صناديق سوق النقد التي يفترض أنها أكثر أماناً.

لحظة الانكسار
تظهر الفجوة بين القيمة المعلنة وقيمة التسييل في لحظات الذعر المالي. وتتسع هذه الفجوة عندما تتركز المحافظ في أسهم ضعيفة التداول، حيث يؤدي البيع القسري إلى انخفاض حاد في القيمة، مما يحفز مزيداً من المستثمرين على الخروج، وهو ما دفع هيئة أسواق المال للتدخل بالتصفية لمحاولة احتواء الأزمة.

من يدفع الثمن؟
أعلنت السلطات التركية عن آلية دفعات مؤقتة بسقف مليون ليرة لكل مستثمر، بينما تستمر عملية التصفية التي قد تمتد لستة أشهر. وتظل العبرة الأهم من هذه الأزمة هي أن العائد المرتفع ليس دائماً دليلاً على النجاح، خاصة في الأسواق التي تفتقر إلى سيولة حقيقية، حيث يصبح الربح الورقي مجرد أداة جذب تنكسر أمام أول اختبار حقيقي للسيولة.


 جميع الحقوق محفوظة لموقع السلام نيوز 2026 ©
